

최근 뉴스 지면을 뜨겁게 달군 뉴스가 하나 있었습니다. 그것은 바로 2026년 9월 4일 S&P 다우존스 인덱스가 예고한 대로, 나이키는 9월 21일 장 시작 전 18년 만에 S&P 100에서 빠지게 된다는 소식입니다. 2008년 말에 편입된 뒤 처음 밀려난 겁니다. 그 빈자리는 델, 팔로알토 네트웍스, 아리스타, 샌디스크가 채우게 된다고 합니다. 숫자를 보면 이유가 뚜렷합니다. 9월 4일 종가는 38.40달러였어요. 2021년 11월 사상 최고치였던 177.51달러와 견주면 약 78% 낮은 수준입니다. 시가총액도 약 570억 달러로 쪼그라들었어요. 한때 2,800억 달러에 육박했던 브랜드입니다.
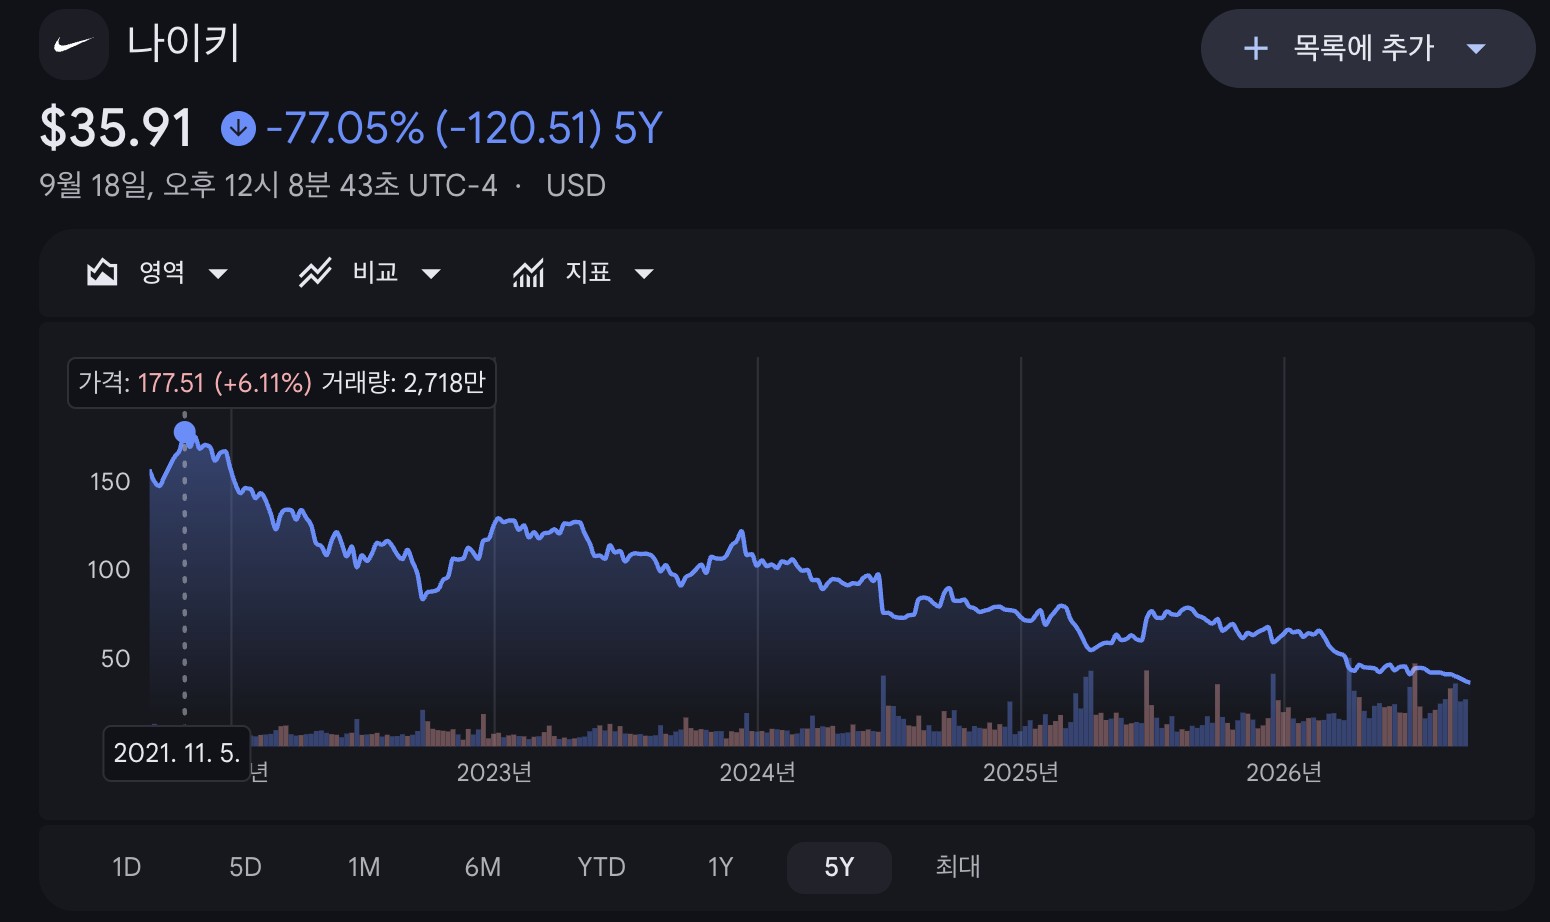
이 글을 편집하고 있는 9월 18일의 종가는 기존보다 더 떨어진 35.60달러네요. 오늘은 나이키의 추락 이야기를 마케터의 관점에서 풀어보려고 합니다. 과연 우리가 얻을 수 있는 인사이트는 무엇일지 지금부터 함께 살펴보지요.

1. 나이키가 스스로 지운 예산 한 줄
2020년에 취임한 존 도나회 전 CEO는 나이키를 D2C(Direct to Consumer), 그러니까 소비자에게 직접 파는 방식 중심으로 갈아엎었어요. 풋라커 같은 도매 파트너와의 거래는 줄이고, 사람들을 Nike.com과 앱으로 끌어오는 데 승부를 걸었습니다. 문제는 그다음이었습니다. 이 전환을 뒷받침한다는 명목으로, 마케팅 예산의 무게중심을 브랜드를 키우는 곳에서 당장의 판매를 자극하는 곳으로 통째로 옮겼습니다.
나이키 전 브랜드 디렉터였던 마시모 지운코가 2024년에 남긴 회고가 이 대목을 정확히 짚어요. 그는 나이키가 프로그래매틱 광고와 퍼포먼스 마케팅에, 다른 브랜드 활동에 통상 쓰던 몫의 두 배 이상을 부었다고 말합니다. 그의 표현을 그대로 옮기면 이렇습니다.
나이키는 상당한 규모의 돈, 수십억 달러를 덜 효과적이지만 측정하기 쉬운 쪽에 부었습니다. 더 효과적이지만 측정하기 어려운 쪽 대신에요.
“Nike invested a material amount of dollars (billions) into something that was less effective but easier to be measured vs something that was more effective but less easy to be measured.”
– 출처 : 마시모 지운코, 전 나이키 브랜드 디렉터, LinkedIn (2024)
이 결정이 왜 치명적인지는 대시보드를 떠올려 보면 금방 드러납니다. 퍼포먼스 대시보드는 아마 예뻤을 겁니다. 클릭당 매출이 찍히고, 리타게팅 전환이 눈에 보이고, 리포트마다 ROAS(Return On Ad Spend, 광고비 대비 매출)가 또박또박 증명됐을 테니까요. 그런데 지운코의 진단은 날카롭습니다. 나이키가 이 디지털 생태계를 먹여 살리는 콘텐츠 공급망이 됐고, 목표는 사람들이 스포츠를 하도록 영감을 주는 게 아니라 트래픽을 Nike.com으로 보내는 것이었다는 겁니다. 브랜드를 데우던 불을 꺼서, 그 열로 당장의 클릭을 데운 셈이에요.

결과는 매출에서 먼저 새어 나왔습니다. 2025 회계연도 1분기 매출은 115억9천만 달러였어요. 1년 전 같은 분기의 129억4천만 달러에서 뒷걸음질 친 겁니다. 시장에서의 자리도 조용히 깎였습니다. 글로벌 스포츠화+스포츠웨어 점유율은 2022년 17.1%에서 2024년 16.4%로 내려갔어요. 낙폭은 1%포인트가 채 안 되지만, 압도적 1위 브랜드가 조용히 자리를 내주고 있다는 신호입니다. 여기에 중국이 겹칩니다. 2026 회계연도 중화권 매출은 58억4,700만 달러로 전년 대비 11% 줄었고, 이 감소는 8개 분기 연속입니다.

여기에서 우리가 눈여겨볼 것은 흔히 말하는 나이키 주가 하락 이유의 밑바닥에는 측정하기 쉬운 예산이 측정하기 어려운 예산을 밀어낸 마케팅 의사결정이 깔려 있다는 것입니다. 그런데 우리들의 대시보드도 똑같은 유혹 위에 항상 놓여 있습니다.
2. 성과 마케팅은 수요를 ‘수확’할 뿐, 만들지 못한다

여기서 마케터가 반드시 붙잡아야 할 원리가 하나 나옵니다. 지운코의 진단이 겨눈 핵심이 여기예요. 디지털·퍼포먼스 마케팅은 이미 생긴 수요를 지키고 거둘(serve and retain) 뿐, 새 수요를 창출(create)하지는 못한다는 겁니다. 새로운 수요를 만드는 건 브랜드 마케팅의 몫이고요.
이걸 우리 업무 언어로 바꿔보겠습니다. 검색광고, 리타게팅, 장바구니 이탈 캠페인은 전부 ‘이미 나이키를 원하게 된 사람’을 수확하는 도구라고 볼 수 있습니다. 밭에 씨앗을 뿌리는 일이 브랜드 마케팅이라면 다 자란 작물을 거두는 낫이 바로 퍼포먼스 마케팅입니다. 퍼포먼스 마케팅은 바로 성과가 눈에 보입니다. 벤 곡식이 바구니에 담기니까요. 그래서 리포트에 자랑하기도 좋습니다. 반면 씨 뿌리기에 해당하는 브랜드 마케팅은 이번 분기 매출에 잘 안 잡히지 않습니다. 바로 측정이 어렵기 때문입니다. 그러니 예산 회의 때 제일 먼저 깎이는 항목이 되기 마련입니다.
나이키가 딱 그 길을 갔어요. 낫을 두 자루로 늘리는 동안 밭에는 씨를 덜 뿌렸습니다. 그래도 몇 년간은 예전에 뿌려둔 곡식을 거두느라 숫자가 멀쩡해 보였어요. 문제는 밭이 비었을 때 드러납니다. 수확할 수요 자체가 마르면, 아무리 정교한 낫도 벨 게 없거든요. 에어포스1·덩크 같은 스테디셀러를 온라인에 쏟아부어 거두던 곡식마저 흔해지자, 브랜드의 열기가 식었어요. 그 공백을 온·호카 같은 경쟁자가 파고들었습니다.
더 아픈 대목은 회사가 이 위기를 어떻게 규정했느냐입니다. S&P 100 퇴출 소식이 나오자, 나이키가 임원들에게 돌린 내부 메모는 이런 톤이었어요.
나이키는 여전히 S&P 500의 일원이며, 이번 변화는 우리의 사업·전략·운영·상장에 영향을 주지 않습니다.
“Nike remains a member of the S&P 500, and this change does not affect our business, strategy, operations, or public listing.”
– 출처 : 나이키 내부 메모, Yahoo Finance (2026)
지수에서 빠진 것 자체는 사업에 직접 타격이 아니라는 말, 사실 맞습니다. 하지만 마케터의 눈으로 보면 이 메모는 위험한 신호일 수 있습니다. 증상(주가·지수)을 진화하는 데 급급하면 정작 원인(수요가 마른 브랜드)을 놓치기 때문이에요. 우리가 성과 리포트에서 ROAS 방어 논리를 열심히 쓰는 동안, 정작 브랜드 선호도가 빠지는 건 리포트 어디에도 안 잡히는 것과 똑같은 구조입니다.
대시보드에 잘 잡히는 지표만 방어하다 보면, 잡히지 않는 곳에서 브랜드가 조용히 죽게 됩니다. 성과는 좋아 보이는데 브랜드 검색량·직접 유입·재구매가 서서히 빠지고 있다면, 그게 바로 우리에게도 닥칠 수 있는 위험 신호일 수 있습니다.
3. 되돌리는 법: 엘리엇 힐이 제일 먼저 되살린 것
이제 무너진 브랜드를 되돌리는 법으로 넘어가 봅시다. 나이키의 복구 시나리오는 마케터에게 가장 실용적인 교본일 수 있습니다. 만약 여러분이 현재 나이키의 마케터라면 어떤 시도를 할 수 있을까요?

2024년 10월, 32년 나이키 베테랑 엘리엇 힐이 은퇴에서 돌아와 CEO를 맡았어요. 세일즈·마켓플레이스 출신인 그가 제일 먼저 한 건 화려한 신제품 발표가 아니었습니다. 방향을 되돌리는 일이었어요. 슬로건은 단순합니다. ‘스포츠로 돌아가자(return to sport)’. Nike.com으로 사람들을 몰아넣던 콘텐츠 공장에서, 다시 스포츠와 선수라는 원래의 이야기로 무게중심을 옮긴 겁니다. 끊었던 도매 파트너 관계도 복원하기 시작했어요. 유통을 한쪽으로만 몰지 않고 균형을 되찾는 방향입니다.
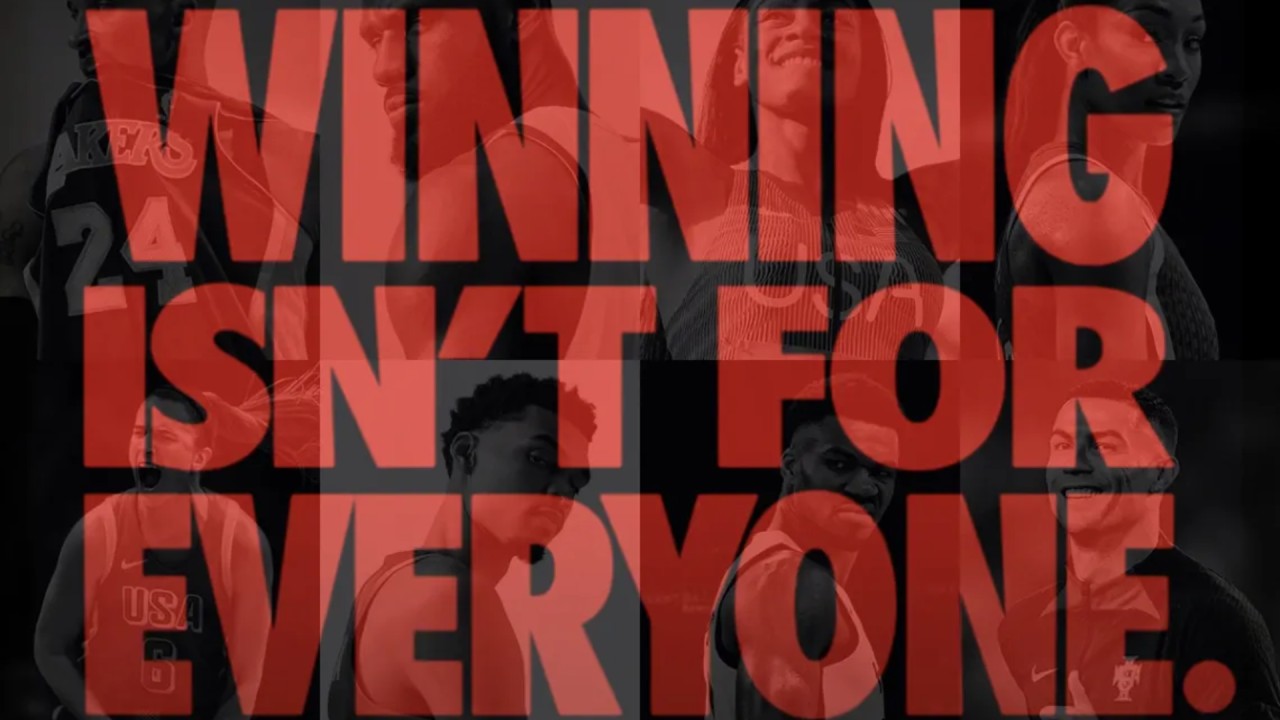
2024년 파리 올림픽에 맞춰 내놓은 ‘Winning Isn’t For Everyone’ 캠페인이 그 신호탄이었어요. 전환율을 노린 세일 배너가 아니었습니다. 승부욕이라는 감정을 정면으로 건드리는 브랜드 필름이었어요. 당장의 클릭이 아니라 사람들 머릿속에 나이키를 다시 심으려는, 전형적인 수요 창출형 마케팅으로의 회귀였습니다. 힐은 2025년 인터뷰에서 이 회복이 “시간이 걸릴 것”이라고 못 박았어요. 당연합니다. 씨앗을 다시 뿌리는 일이니까요. 몇 분기 만에 곡식이 되지 않는 것은 당연한 일일 것입니다.
“Nike’s turnaround will ‘take a while’ amid stock slump”
– 출처 : CEO Elliott Hill (2025)
최근 S&P500 퇴출로 많은 이들이 나이키의 추락을 말하고 있지만 이미 나이키의 변화는 시작되었네요. 과연 다시 씨를 뿌리는 시도가 과연 어떻게 변화를 가져올지 관심을 가지고 지켜봐야겠습니다. 여기서 우리가 마케터로서 얻어갈 교훈은 세가지로 정리해볼 수 있습니다.
첫째, 예산 리포트를 ‘채널’이 아니라 ‘역할’로 다시 쪼개세요. 검색·소셜·디스플레이 같은 채널 칸 대신, 각 캠페인이 수요를 수확하는지 창출하는지로 두 칸을 만드는 겁니다. 이 비율표 한 장이, 나이키가 몇 년 걸려 배운 걸 하루 만에 보여줍니다. 창출 예산이 위험할 만큼 얇아졌다면, 그게 우리에게 주는 경보일 수 있습니다.
둘째, 측정이 어려운 브랜드 지표를 성과 리포트 안으로 끌고 들어오세요. 브랜드 검색량, 직접 유입 비중, 보조상기·비보조상기, 재구매율 같은 것들 말입니다. 측정이 어렵다는 이유로 리포트 밖에 두면, 나이키처럼 ‘증상은 멀쩡한데 원인은 썩는’ 상태를 놓칩니다. 완벽하게 못 재도 괜찮아요. 재려는 자리를 만드는 게 먼저입니다.
셋째, 스테디셀러를 아끼세요. 나이키는 잘 팔리는 아이콘 제품을 온라인에 쏟아부어 단기 매출을 뽑다가, 희소성과 열기를 함께 태웠습니다. 우리 식으로 옮기면 ‘잘 되는 소재·잘 되는 오퍼’를 소진될 때까지 돌리는 거예요. 지금 성과가 제일 좋은 그 소재가, 실은 브랜드가 예전에 쌓아둔 자산을 태우고 있는 건 아닌지 봐야 합니다.

—
나이키의 S&P 100 퇴출은 중국이나 관세만의 이야기가 아니었습니다. 측정하기 쉬운 예산이 측정하기 어려운 예산을 밀어낸 마케팅 결정이, 몇 년의 시차를 두고 주가로 청구된 사건이라고 볼 수도 있을 것입니다. 지금 당장의 우리 대시보드가 예쁠수록 이 청구서는 더 조용히 쌓을지 모를 일입니다. 내일 할 일은 거창하지 않습니다. 광고비 리포트를 열어, 바로 창출과 수확과 비율부터 세어보는 것입니다. 과연 우리는 씨를 뿌리고 있는지 아니면 수확만 하고 있는지 말입니다.
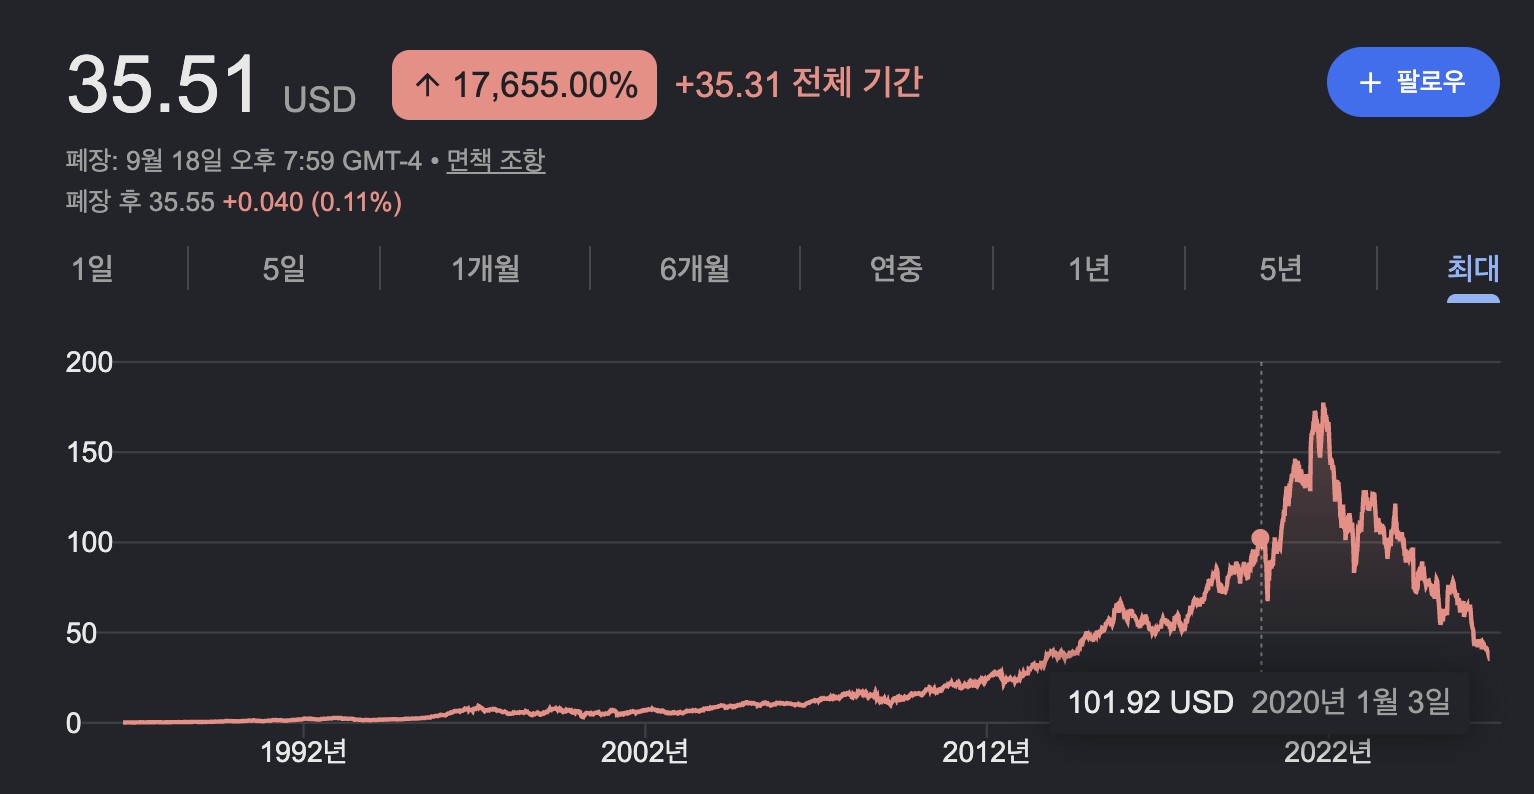
(에필로그) 나이키의 추락이 정말 마케팅 전략 하나 때문만은 분명 아닐 겁니다. 하지만 이러한 변화에 큰 영향을 미친 요소인것만은 분명한 일일 것입니다. 이 글을 편집하는 중에도 나이키의 주가는 조금 더 떨어졌습니다. 상장 후 전체 기간의 차트를 보면서 과연 5년 후에는 어떤 차트의 모습일까 상상해 보게 됩니다. 과연 다시 씨를 뿌리는 시도가 지속되어 옛 영광을 회복할 것인지 똑같은 오류를 범하게 될지 지켜봐야겠습니다. 그런데 우리는 잘하고 있나요? (뜨끔 ^^)
📌 오늘의 소마코 콕
SOMAKO
나이키 주가 78% 하락의 밑바닥엔 브랜드 예산을 성과 예산으로 갈아끼운 마케팅 결정이 있다.
퍼포먼스 마케팅은 이미 생긴 수요를 수확할 뿐, 새 수요를 창출하지 못한다 — 밭에 씨를 안 뿌리면 낫은 벨 게 없다.
대시보드에 잘 잡히는 지표만 방어하면 잡히지 않는 곳에서 브랜드가 조용히 식는다.
내일 광고비를 ‘채널’이 아니라 ‘창출 vs 수확’ 역할로 다시 쪼개 비율을 세는 것이 복구의 첫걸음이다.
참고 자료 12건
- 뉴데일리 (2026). 나이키, 18년 만에 S&P 100서 퇴출 … 주가 78% 급락에 中 부진까지. https://www.newdaily.co.kr/site/data/html/2026/09/08/2026090800015.html
- Seeking Alpha (2026). Nike booted from S&P 100 after nearly 18-year run. https://seekingalpha.com/news/4640534-nike-booted-from-sp-100-after-nearly-18-year-run
- Fortune (2026). Nike exits the S&P 100 after 18 years and a $200 billion market-cap wipeout. https://fortune.com/2026/09/08/nike-stock-plummets-sp500-market-cap-index/
- Massimo Giunco (2024). Nike: An Epic Saga of Value Destruction. https://www.linkedin.com/pulse/nike-epic-saga-value-destruction-massimo-giunco-llplf
- Adweek (2024). Inside Nike’s Race to Regain Its Marketing Edge. https://www.adweek.com/brand-marketing/inside-nikes-race-to-regain-its-marketing-edge/
- Sportico (2024). Nike’s Struggles Under John Donahoe: DTC and China, Amid Jordan Growth. https://www.sportico.com/business/commerce/2024/nike-struggles-john-donahoe-dtc-china-jordan-1234798102/
- NIKE, Inc. (2026). NIKE, Inc. Reports Fiscal 2026 Fourth Quarter and Full Year Results. https://about.nike.com/en/newsroom/releases/nike-inc-reports-fiscal-2026-fourth-quarter-and-full-year-results
- logos-pres.md (2025). Nike loses market share as Adidas and rivals gain ground (Euromonitor 인용). https://logos-pres.md/en/news/nike-loses-market-share-and-competitors-gain-ground/
- NIKE, Inc. (2024). NIKE, Inc. Announces Return of Long-Time Nike Veteran Elliott Hill as President & CEO. https://about.nike.com/en/newsroom/releases/nike-inc-announces-return-of-long-time-nike-veteran-elliott-hill-as-president-and-ceo
- NIKE, Inc. (2024). Winning Isn’t for Everyone. https://about.nike.com/en/newsroom/releases/winning-isnt-for-everyone-campaign
- CNBC (2025). Nike’s turnaround will ‘take a while’ amid stock slump, CEO Elliott Hill says. https://www.cnbc.com/2025/10/06/nike-ceo-interview-elliott-hill-turnaround.html
- Yahoo Finance (2026). Nike memo reassures executives it remains in S&P 500. https://finance.yahoo.com/markets/stocks/articles/nike-memo-reassures-executives-remains-121259213.html

댓글 0개